
260811_(매경이코노미) 2분기 흑자...ESS가 전기차 캐즘 메웠다.(기사인용 및 재구성)
작성일: 2026-08-12
조회: 26
2026년 2분기 K-배터리 실적 분석: ESS 중심의 체질 개선과 구조적 성장 전략
1. 서론: 전기차 캐즘(Chasm)을 뚫고 지나온 K-배터리 3사의 턴어라운드
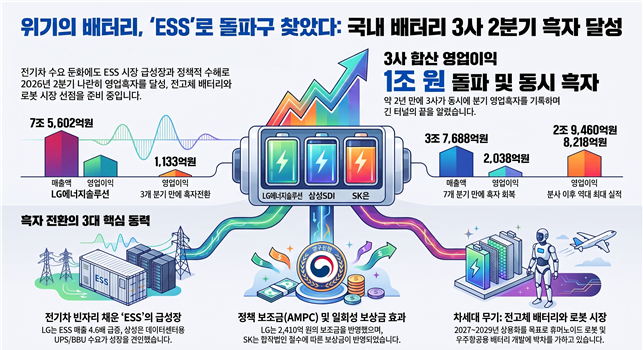
2026년 2분기, 국내 배터리 3사가 약 2년 만에 동시 영업흑자를 기록하며 시장의 우려를 불식시켰습니다. 전기차 수요 둔화라는 '캐즘'의 긴 터널 속에서 거둔 이번 성과는 한국 배터리 산업이 단순한 제조 공급망을 넘어 전략적 유연성을 갖춘 산업으로 진화했음을 증명합니다. 특히 이번 실적은 전기차 의존도를 낮추고 ESS(에너지저장장치) 등 고부가가치 포트폴리오로의 체질 개선이 가시화된 결과라는 점에서 그 의미가 큽니다.
[2026년 2분기 국내 배터리 3사 실적 현황]
|
기업명 |
매출액 |
영업이익 |
주요 분석 포인트 |
|
LG에너지솔루션 |
7조 5,602억 원 |
1,133억 원 |
3개 분기 만에 흑자 전환, ESS 매출 전년比 4.6배 급증 |
|
삼성SDI |
3조 7,688억 원 |
2,038억 원 |
7개 분기 만에 흑자 회복, 데이터센터용 고부가 제품 견인 |
|
SK온 |
2조 9,460억 원 |
8,218억 원 |
분사 후 19개 분기 만에 최대 실적, 일회성 보상금 반영 |
업계에서는 이번 동시 흑자를 '긴 터널의 끝'으로 평가하고 있으나, 분석가적 관점에서는 실질적인 자생력 확보 여부를 면밀히 검토해야 합니다. 본 실적 반등이 단순히 일시적인 현상인지, 아니면 구조적 변화의 시작인지 확인하기 위해 구체적인 동력을 살펴볼 필요가 있습니다.
2. 실적 반등의 핵심 동력: ESS 시장의 폭발적 성장과 유럽발 반사이익
이번 흑자 전환의 일등 공신은 전기차가 아닌 ESS 시장의 폭발적 수요와 유럽 경쟁사들의 수율 안정화 실패에 따른 반사이익이었습니다.
ESS 시장의 재발견과 고부가 제품의 약진
데이터센터 수요 폭증에 따른 UPS(무정전전원장치) 및 BBU(배터리백업유닛) 시장 성장이 실적을 견인했습니다.
- LG에너지솔루션: 북미·유럽 출하량이 전 분기 대비 30% 이상 증가했으며, 상반기 ESS 매출은 전년 동기 대비 4.6배 급증했습니다. 전사 매출 내 비중도 20% 후반으로 확대되었습니다.
- 삼성SDI: 데이터센터용 UPS/BBU 관련 매출이 전년 동기 대비 18.8% 증가하며 수익성 개선을 주도했습니다.
- SK온: ESS 전용 브랜드 **'그리드온(GridOn)'**을 정식 출범시키며 후발 주자로서의 공세를 본격화했습니다.
유럽 시장의 공급 공백 점유
ACC, 베르코어, 파워코 등 유럽 현지 셀 제조사들이 수율 안정화 실패와 공장 건설 계획 백지화(독일, 이탈리아 등)를 겪으면서 한국 기업들에게 기회의 창이 열렸습니다. 삼성SDI가 지난 4월 메르세데스-벤츠의 차세대 프로젝트를 수주한 것은 이러한 기술 신뢰도 격차를 입증하는 사례입니다.
ESS는 이제 단순한 보조 사업을 넘어 **전기차 중심의 CAPEX(설비투자) 사이클 리스크를 효과적으로 분산(De-risking)**하는 핵심 동력으로 격상되었습니다. 다만, 이러한 외형적 성장 뒤에는 정책적 보조금과 일회성 요인이라는 변동성이 숨어 있습니다.
3. 수익성의 실체 분석: AMPC 의존도와 일회성 이익의 양면성
표면적인 흑자 지표 이면에는 정책 보조금(AMPC)과 비반복적 영업이익(Non-recurring windfall)의 영향이 짙게 투영되어 있습니다.
- AMPC 제외 시 실질 수익성: LG에너지솔루션의 2분기 AMPC는 2,410억 원으로, 이를 제외할 경우 실질적으로는 1,277억 원의 영업손실 상태입니다. 삼성SDI 역시 AMPC와 관세 환급 효과가 흑자 구조에 기여했습니다.
- SK온 실적의 착시: 8,218억 원이라는 압도적 이익은 포드의 합작법인 철수에 따른 보상금과 테네시 거점 단독 운영으로 인한 AMPC 수혜 극대화가 맞물린 결과입니다. 시장이 SK온의 연간 영업이익을 1,500억 원 안팎으로 전망하고 있다는 점은 3·4분기의 적자 전환 가능성을 시사하며, Q2 실적의 취약성을 방증합니다.
자생적 흑자 전환을 위한 대응 논리
3사는 4분기를 기점으로 보조금 없는 '진검승부'가 가능하다고 주장합니다. LGES는 북미 5개 사이트 안정화를 통한 물량 효과를, 삼성SDI는 전동공구 및 고부가 BBU 판매 비중 확대를, SK온은 구조조정 및 이자비용(2,000억)·감가상각비(3,000억) 절감 효과를 수익 구조 방어의 핵심 보루로 세우고 있습니다.
수익성의 지속 가능성을 확보하기 위해 배터리 3사는 각기 다른 기술적·운영적 승부수를 던지고 있습니다.
4. 기업별 차별화 전략: '같은 흑자, 다른 무기'를 통한 시장 선점
LG에너지솔루션: 북미 규모의 경제와 기술 효율화
북미 ESS 생산능력을 연말까지 50GWh 이상으로 확대하는 '규모의 경제' 전략을 구사합니다. 특히 설비 효율을 기존 대비 50% 개선한 애리조나 46시리즈 라인과 고출력 탭리스 2170 제품으로 로봇 및 BBU 시장의 헤게모니를 장악한다는 복안입니다.
삼성SDI: 각형 우위와 CAPEX 딜레마
이미 2029년까지의 생산 물량을 선확보한 상태이며, 2028년부터는 주문량이 생산 능력을 상회할 것으로 전망됩니다. 이에 따라 추가 공장 건설이나 라인 증설을 검토하는 전략적 변곡점에 서 있습니다. 국내에서는 울산을 LFP 및 전고체 거점으로 육성하며 ESS 중앙계약시장 점유율 1위(56%)의 지위를 공고히 하고 있습니다.
SK온: 속도 중심의 유연한 라인 전환
신규 투자의 리스크를 줄이기 위해 서산 2공장 기존 라인을 **ESS용 LFP 라인(3GWh)**으로 신속하게 전환하는 전략을 택했습니다. 이는 경쟁사 대비 적은 비용과 짧은 기간 내에 시장 수요에 대응하려는 효율성 중심의 선택입니다.
LG는 '압도적 스케일', 삼성은 '수주 기반의 증설 고민', SK는 '자산 경량화(Asset-light)를 통한 속도전'으로 요약됩니다. 기술적 우위를 굳히기 위한 궁극적인 전장은 이제 전고체 배터리와 신규 어플리케이션으로 옮겨가고 있습니다.
5. 미래 경쟁력의 척도: 차세대 전고체 배터리와 휴머노이드 로봇 시장
배터리 산업의 차세대 격전지는 '휴머노이드 로봇'과 '우주항공'입니다. 특히 로봇은 화재 안전성과 고에너지 밀도가 필수적이어서 전고체 배터리의 최적 수요처로 꼽힙니다.
- 상용화 로드맵: 삼성SDI(2027), SK온(2028), LGES(2029) 순으로 목표를 설정하고 기술 완성도를 높이고 있습니다.
- 신규 수요처 확보: 배터리가 로봇 가격의 **5~10%**를 차지하는 핵심 부품으로 부상함에 따라, LGES는 피겨AI, 테슬라, 보스턴다이나믹스 등으로부터 제품 승인을 받는 등 선제적으로 움직이고 있습니다. 삼성SDI 또한 하반기 로봇용 샘플 공급을 통해 시장 진입을 예고했습니다.
장기적인 기술 낙관론에도 불구하고, 당장 눈앞에 놓인 중국과의 원가 격차와 가동률 문제는 반드시 해결해야 할 과제입니다.
6. 결론 및 제언: '착시'를 넘어선 '회복'을 위한 핵심 과제
2분기 흑자 전환은 고무적이나, SNE리서치 분석에 따르면 2026년 상반기 세계 전기차 배터리 시장의 20% 성장세 속에서도 주도권은 중국 업체로 더욱 쏠리고 있습니다. K-배터리가 지속 가능한 성장을 이루기 위한 전략적 제언은 다음과 같습니다.
- 리스크 매니지먼트:
- 가동률 회복: 상반기 가동 중단 상태였던 북미 EV 라인의 재가동 시점을 앞당겨 고정비 부담을 상쇄해야 합니다.
- 중국과의 원가 전쟁: LFP 및 ESS 시장에서 중국과의 원가 격차를 좁히지 못하면 이번 흑자는 단기적 착시에 그칠 위험이 큽니다.
- 보조금 일몰 대응: 2030년 AMPC 종료 전까지 보조금 없이도 수익을 내는 '자생적 원가 구조' 완성이 시급합니다.
- 유럽 정책적 모트(Moat) 활용: EU의 **산업가속화법(IAA)**이 역내 생산 셀 및 부품(시행 3년 후 5종 이상의 핵심 부품 역내 조달 필수) 사용을 의무화함에 따라, 이미 헝가리와 폴란드에 거점을 확보한 한국 3사는 이를 중국 진입을 차단하는 강력한 진입 장벽으로 활용해야 합니다.